Diverzifikácia v algo tradingu
V algoritmickom obchodovaní sa neraz stretávame s problémom, že obchodný robot občas zaznamená sériu stratových obchodov. Vy to pustíte v nádeji, ako pekne vám zarobí a on spraví stratu? Uff! A dokonca často nie len jednu. Niekedy aj viac strát jednu pekne po druhej! Pre začínajúceho tradera to môže byť veľmi znepokojujúce a demotivujúce. Pár strát môže vyvolať – niekedy plne oprávnené – pochybnosti o danej obchodnej stratégii. Mnohí nováčikovia v dôsledku toho stratia dôveru úplne a rozhodnú sa s obchodovaním prestať. To, samozrejme, je naozaj výborný nápad: Nováčik nemá čo obchodovať na finančných trhoch! Má sa učiť. Najmenej niekoľko mesiacov, radšej rokov.
Séria strát v algo tradingu je úplne normálna situácia. Každý obchodný systém, bez ohľadu na jeho kvalitu alebo historickú úspešnosť, prechádza obdobiami, keď sa mu nedarí.
- Napríklad breakoutové stratégie sú na tom prístupe postavené. Často dosahujú menej ako 30 % mieru úspešnosti (winrate), čo znamená, že sedem obchodov z desiatich bude stratových. Tieto straty sa môžu objaviť aj v sérii, trebárs 10 či 15 stratových, či nulových obchodov po sebe. Potom ale príde jeden ziskový obchod. Ten je tak veľký, že pokryje všetky predchádzajúce straty, ale prinesie aj zisk. Také stratégie sú extrémne náročné na psychiku tradera. Ak robot zaznamená sériu strát tak vy neviete povedať so zárukou, či už príde ten vysnívaný ziskový obchod.
- Existujú aj stratégie, ktoré dosahujú viac než 90 % mieru úspešnosti (winrate), čo na prvý pohľad znie ako svätý grál obchodovania. Takéto výsledky sa zvyčajne dosahujú tým, že stratégie nepoužívajú stoploss. Alebo používajú, ale vzdialený. Výsledkom je séria mnohých ziskových obchodov jeden po druhom. Robot len zarába a jeho equity krivka stúpa takmer bez prerušenia. Avšak potom príde nevyhnutné – jedna veľká strata. Tá neraz vymaže všetky predchádzajúce zisky a prípadne vás dostane aj do mínusu. Po tejto strate môže znova nasledovať ďalšia séria ziskových obchodov. Celkový výsledok na ploche roka by mal byť kladný, ale tieto občasné skokové prepady equity bývajú pre obchodníkov veľmi bolestivé a psychicky náročné.
Trhy sú dynamické a nepredvídateľné, a preto ani ten najlepší robot nemôže dosahovať iba ziskové obchody bez strát. Práve z tohto dôvodu je nevhodné spoliehať sa iba na jeden obchodný systém alebo stratégiu – obrazne povedané, „nedávať všetky vajcia do jedného košíka“.
Riešením tohto problému je diverzifikácia. Používaním viacerých obchodných systémov, ktoré sa líšia stratégiami, aktívami či časovými rámcami, môžete značne zmierniť dopad stratových období jedného robota a dosiahnuť stabilnejšie výsledky. Diverzifikácia tak nielen minimalizuje riziko, ale pomáha budovať dôveru v obchodné systémy, čo je pre začínajúcich traderov dôležité.
Nejak takto si umelá inteligencia v roku 2025 predstavuje ilustračný obrázok obchodovania portfólia v algo tradingu. V skutočnosti nie je čo zobraziť, ani fotiť – vaše roboty bežia na VPS serveri možno v inej krajine a vy máte vypnutý počítač. Ak chcete, môžete si vyložiť nohy na stôl a nič nerobiť. Obchodovaniu to síce nepomôže, ale ani neublíži. Užitočnejšie však bude, ak po nasadení portfólia ihneď začnete pracovať na ďalších obchodných systémoch, aby ste rozšírili portfólio.
Príklady z praxe
Pozrime sa na príklad troch obchodných robotov. Zámerne som vybral podpriemerné algo systémy, aké by som nepustil ani do škôlky na demoúčet. Na nich bude pre názornosť jasné o čo ide.
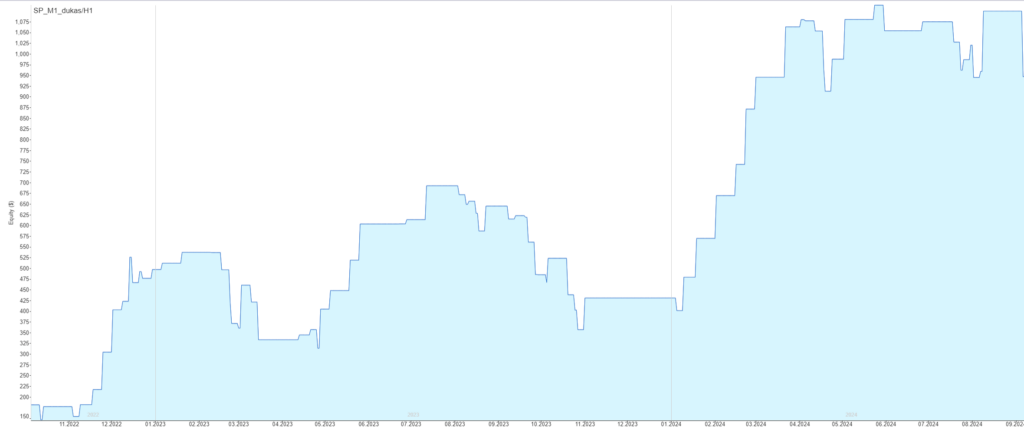
Algo trading robot 1 obchoduje index S&P 500 na hodinovom grafe. Jeho výsledky sú málo konzistentné. Na živom účte by ho asi väčšina traderov rýchlo vypla. Po krásnych ziskoch je aj pol roka v tuhom prepade… Nárasty kapitálu prichádzajú možno tak raz za pol roka.
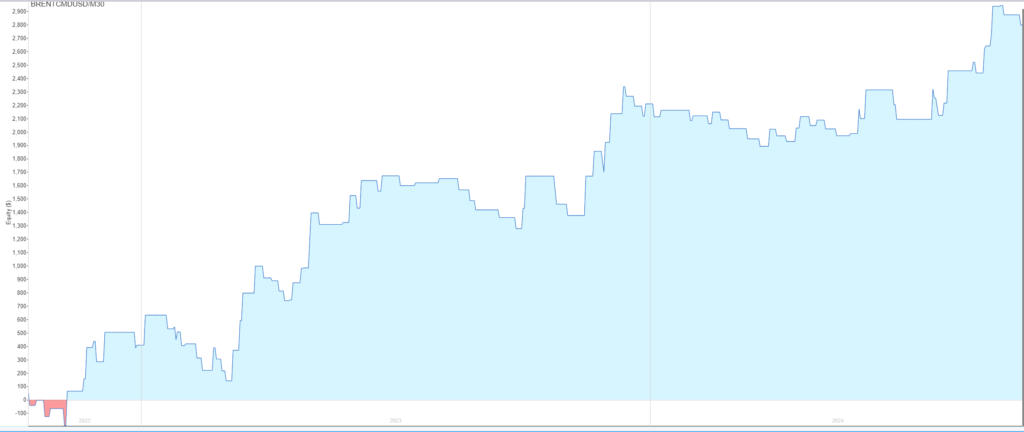
Algo trading robot 2 obchoduje s ropou v 30 minútovom grafe. Výsledky má o niečo konzistentnejšie, má menšie prepady, ale aj dlhšie obdobia stagnácie. Obchodovať ho na živom účte by konzumovalo viac nervov, než má trader zvyčajne k dispozícii.
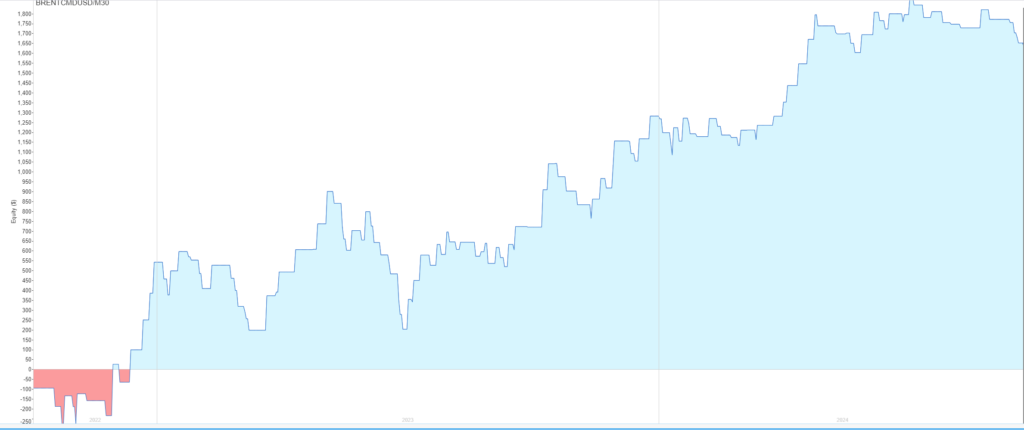
Algo trading robot 3 tiež podáva pomerne strakaté výsledky, ale má obdobia, kedy equity krivka stúpa príjemne. Aj tu však pol roka stojí na jednom mieste a trader nevie, či to bude pokračovať rastom, alebo pádom. V živom trhu by to bolo stále tŕpnutie.
Pokiaľ však tieto tri obchodné stratégie spustíte obchodovať naraz, výsledky budú trocha iné:
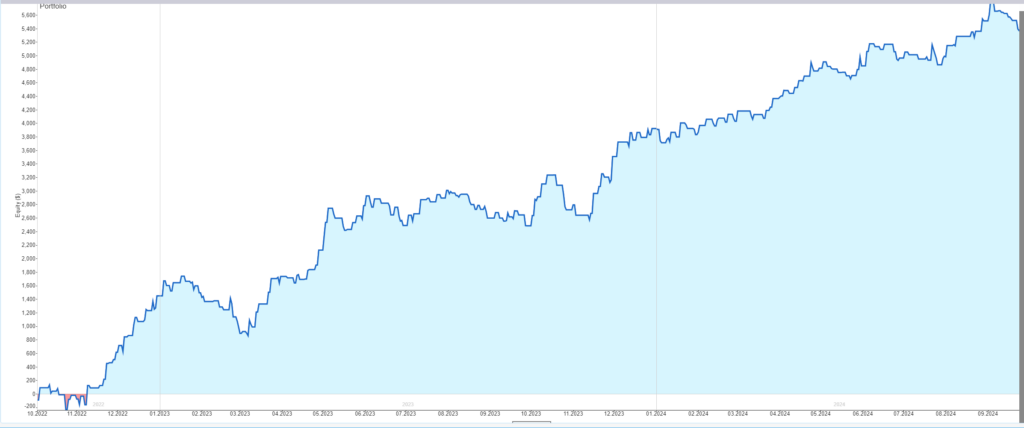
Napriek tomu, že sme pracovali s troma v podstate slabšími stratégiami, equity krivka sa vyhladí. Áno, stále sa objavia obdobia stagnácie aj masívne prepady, ale už to vyzerá nádejnejšie.
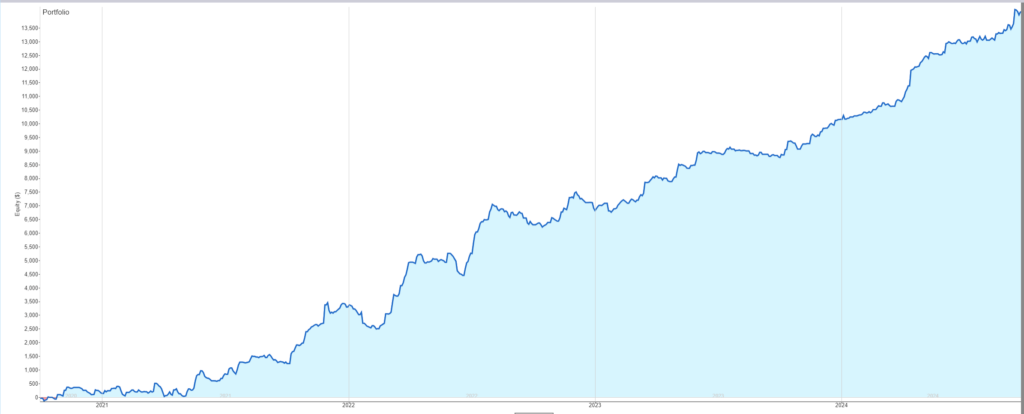
Toto je príklad iného portfólia štyroch stratégií. Aj tu som pre názornosť ponechal vo výbere bežné, ničím mimoriadne zaujímavé stratégie, takže je tam obdobie stagnácie v období roku 2021. Ako by sme do portfólia pridávali ďalšie a ďalšie algo roboty tak by sa equity krivka stále viac vyhladzovala. Nepočítajte však so situáciou, že by to boli schodíky do neba bez návratov dole, alebo odpočívadiel, kedy sa nič nedeje.
- Ako vstupné stratégie si vyberte čo najrobustnejšie roboty.
- Z nich do portfólia kombinujte tie, ktoré spolu nekorelujú.
- Použite minimálne 3, optimálne 9 až 15 algo robotov v portfóliu.
Každý z týchto robotov má obdobia, keď sa mu darí menej a inokedy viac. Ak však tieto systémy kombinujete do jedného portfólia, výsledná equity krivka (krivka rastu kapitálu) bude plynulejšia a stabilnejšia. Diverzifikácia pomáha kompenzovať straty jedného systému úspechmi iného, čo má pozitívny vplyv na psychiku obchodníka a jeho dôveru v obchodné stratégie.
Metódy diverzifikácie v algoritmickom obchodovaní
Diverzifikácia je teda základným nástrojom na znižovanie rizika a zvyšovanie stability výnosov v algoritmickom obchodovaní. Samozrejme – nižšie riziko tiež zníži zisk. Ak máte obchodovať so svojim kapitálom viac stratégií, musíte obchodovať s relatívne malými čiastkami. Toto zníženie rizika a aj ziskov však stojí za to.
Kombináciou rôznych prístupov je možné vytvoriť portfólio tradingových stratégií. Portfólio však musí mať čo najnižšiu koreláciu medzi jednotlivými systémami.
Diverzifikácia podľa inštrumentov
Môžete spustiť algo trading roboty na rôzne druhy trhov. Medzi populárne inštrumenty patria:
- Forex (menové páry): Napríklad EURUSD, GBPJPY, USDJPY.
- Indexy: Napríklad NASDAQ, S&P 500, DAX.
- Akcie: Apple, Amazon, Tesla.
- Komodity: Zlato, ropa, kakao.
- Kryptomeny: Bitcoin, Ethereum, altcoiny.
Každý inštrument má svoje špecifiká a reaguje odlišne na ekonomické udalosti či trhové podmienky, čo umožňuje znižovať koreláciu medzi robotmi. Ideálny scenár by bol taký, že ak „spadne“ akciový trh a obchodné stratégie stratia, zlato, alebo dolár by mal ísť opačným smerom a tieto stratégie môžu v tom čase zarobiť.
Toľko teória. V praxi to môže a nemusí platiť. Môže sa stať šok, kedy pôjdu „dolu“ akcie a teda aj indexy, zlato, menové páry, krypto aj komodity. V takom trhovom prostredí samotná diverzifikácia inštrumentov nepomôže.
Diverzifikácia podľa časových rámcov
Obchodovanie na rôznych časových grafoch umožňuje pokryť krátkodobé aj dlhodobé pohyby trhu:
- Krátkodobé (intradenné): M5 (5 minúta), M15 (15 minút).
- Strednodobé (swingové): H1 (1 hodina), H4 (4 hodiny), D1 (1 deň).
- Dlhodobé: W1 (1 týždeň), MN (1 mesiac).
Kombináciou časových rámcov je možné zachytiť rôzne trhové trendy a volatilitu, čím sa znižuje riziko spojené s jedným typom obchodovania.
Diverzifikácia podľa stratégií
Aj na jednom inštrumente a na rovnakom časovom rámci môžete obchodovať značne rozličné stratégie. Medzi najčastejšie používané patria:
- Breakout stratégie: Breakoutové stratégie spravidla zadajú čakajúci príkaz a čakajú, že po prelomení týchto úrovní bude cena pokračovať v smere breakout-u.
- Pullback stratégie: Obchodovanie na základe korekcií v rámci trendu. Pri poklese vstúpite do longu s predpokladom, že sa trh vráti a pôjde „hore“.
- Mean reversion: Využívanie návratu ceny k priemernej hodnote. Pri poklese, alebo náraste ceny vstúpite opačným smerom v predpoklade, že cena sa aj tak „vráti“ k určitej predpokladanej priemernej hodnote.
- Trend-following: Sledovanie dlhodobých trendov. Ak sa dá predpokladať dlhodobý trend, vstúpite do obchodu a čakáte, kam až to výjde za pár dní alebo týždňov.
- Sezonalita: Využívanie opakujúcich sa vzorcov počas určitých období. Napríklad koncom jesene zvyčajne akcie začnú rásť. Alebo vo februári mávajú často prepad.
Mix týchto stratégií umožňuje obchodníkom profitovať aj na jedinom inštrumente s nízkou koreláciou a v rôznych fázach trhu.
Algo trading portfólio potom môže vyzerať napríklad takto:
- Algo 1: S&P500, D1, Mean reversion
- Algo 2: GBPJPY H1, Breakout
- Algo 3: DAX M15 long only, Pullback
- Algo 4: Zlato, H1, Breakout
- …a tak ďalej
Na každom inštrumente môžete obchodovať čo najmenšie pozície. Alebo môžete obchodovať na centovom účte.
Cieľ: Portfólio s nízkou koreláciou
Hlavným cieľom diverzifikácie je vytvoriť portfólio stratégií s čo najnižšou vzájomnou koreláciou. To znamená, že keď jeden systém zaznamenáva straty, iný môže byť ziskový. Kým na jednom inštrumente nie je žiadna príležitosť k vstupu, iný inštrument sa obchodovať dá. Tým sa vyhladzujú výkyvy celkového kapitálu.
Robustnosť jednotlivých algo stratégií je nutným predpokladom diverzifikácie
Výhody diverzifikácie platia len za predpokladu, že pracujeme s robustnými a kvalitnými algo systémami. Nedá sa pustiť na trh svorku mizerných robotov a čakať na zázrak!
Keby ste spustili niekoľko nekvalitných robotov, výsledok bude veľmi zlý. Kombinácia viacerých slabých stratégií povedie zákonite k stratám. Preto pri algo tradingu je základnou a dennou prácou tradera hľadanie robustných obchodných systémov. Na základe mnohých backtestov a analýz sa pokúšate nájsť, naladiť a otestovať také obchodné stratégie, ktoré sa štatisticky osvedčili v najrôznejších obchodných podmienkach.
- Buď stratégie prepady na trhu zvládnu ošetriť stoplossom a dosiahnu len malé straty, alebo
- v čase otrasov na trhu majú zabudovaný filter a ten im nedovolí vstupovať do obchodov, alebo
- dokážu zmeny sentimetu na trhu zobchodovať, alebo obchodovanie prerušia.
To sa ľahko povie, ľahko napíše, ale vytovriť také stratégie býva náročnejšie. Zvyčajne z mnohých pokusov a návrhov uspeje len promile stratégií.
Predtým, než začnete vytvárať portfólio, musí každý algo systém javiť znaky robustných stratégií:
- Dobré výsledky v backtestoch: Každá stratégia by mala preukázať konzistentné a zmysluplné výsledky v historických testoch. To platí nielen pre trh, na ktorý je určená. Aspoň mierne dobré výsledky by mala podávať aj na iných, podobných trhoch.
- Dobré výsledky v záťažových testoch: Stratégie musia byť odolné voči miernym zmenám mnohých premenných. To sa testuje ručne podľa logiky stratégie, alebo automatizovane pomocou analýz ako Monte Carlo, System Parameter Permutation a Walk-Forward Matrix. Dobré výsledky môžu byť znakom robustnosti, avšak nie sú ani malou zárukou budúceho úspechu.
- Zmysluplná logika: Stratégie musia byť založené na racionálnych princípoch a trhových zákonitostiach. Mal by vám dávať zmysel vstup a výstup z obchodu na základe kritérií. Malo by vám dávať zmysel rozloženie ziskov a strát v čase. Jednoducho aj intuícia tu má svoje miesto. Tú si nevypestujete za týždeň, ani za pol roka.
- Odolnosť voči zmenám trhových podmienok: Robustná stratégia dokáže fungovať aj pri rôznych trhových scenároch. Testujete čo spraví napríklad počas obdobia prepadu trhov počas COVID-19, alebo po Brexite. Podobné otrasy určite prídu zas a vy musíte vedieť, čo v takom prípade hrozí.
Pri obchodovaní viacerých robotov je dôležité zabezpečiť približne rovnakú úroveň rizika pre každú stratégiu.
Normalizácia rizika
Vyváženie veľkosti pozícií zabezpečí rovnaký podiel na celkovom riziku portfólia.
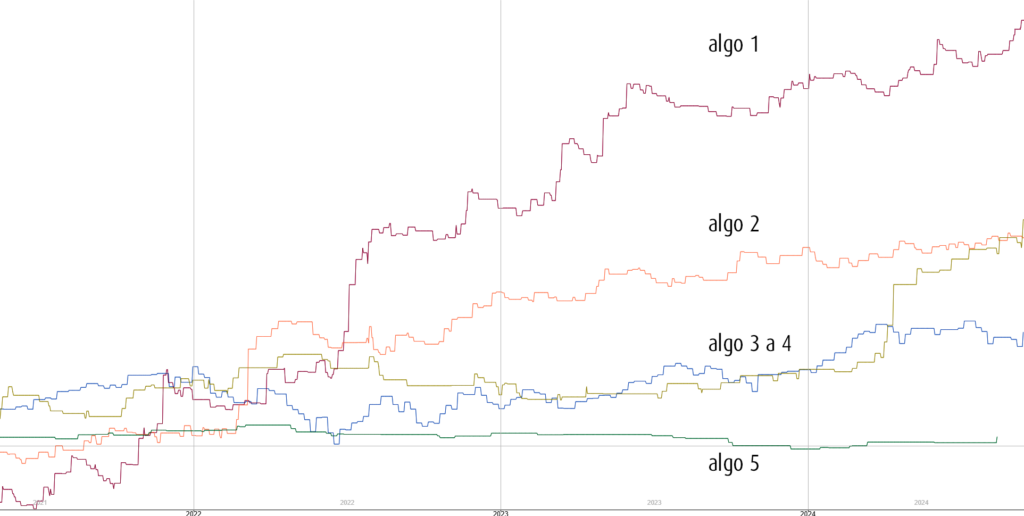
Príklad portfólia s 5 stratégiami. Stratégia algo 1 má zásadný vplyv na equitu aj na prípadné prepady. Stratégie algo 3 a 4 ho ovplyvňujú menej a stratégia algo 5 portfóliu škodí, ale našťastie len zanedbateľne.
- algo 1 má priemerný obchod okolo 20 dolárov. Priemerný zisk 115 a priemernú stratu 50 dolárov.
- algo 2 má priemerný obchod okolo 13 dolárov. Priemerný zisk 85 a priemernú stratu 44 dolárov.
- algo 3 má priemerný obchod okolo 20 dolárov. Priemerný zisk 100 a priemernú stratu 55 dolárov.
- algo 4 má priemerný obchod okolo 9 dolárov. Priemerný zisk 18 a priemernú stratu 16 dolárov.
- algo 5 má priemerný obchod okolo 0,7 dolára. Priemerný zisk 100 a priemernú stratu 55 dolárov.
To je ukážka veľmi nevyrovnaného portfólia. V ideálnom prípade by každý inštrument mal do portfólia prispievať rovnakou mierou rizika aj zisku. To sa dosiahne úpravou pozícií, alebo výberom kombinácie stratégií.
Inými slovami vaše portfólio by malo obchodovať vyvážene. Napríklad 25% rizika aj ziskov môže tvoriť algoritmus pracujúci so zlatom, 25% forexové páry, 25% indexy a 25% trebárs obchodovanie na rope. Nemalo by sa stať, že jeden inštrument obchoduje s využitím 80% kapitálu.
Príkladom, kedy musíte zvlášť dbať na vyváženie a normalizáciu sú brokeri, ktorí majú pre forex a pre indexy odlišné nastavenia páky. Pozícia 0.01 lotu vo forexe spôsobí pri bežnom pohybe zisk, alebo stratu niekoľko málo dolárov. Podobná bežná zmena na indexe u rovnakého brokera môže spôsobiť zmenu o vyššie desiatky, alebo nižšie stovky dolárov. Také dve stratégie je potrebné normalizovať. Index možno budete obchodovať v najnižšej pozícii 0.01 lotu a forexový pár budete musieť pustiť napríklad na 0.2 lotu – napríklad. Potom budú priemerné obchody obidvoch stratégií podobné. To je normalizácia rizika – najlepšie je počítať to podľa priemernej, alebo maximálnej straty každej stratégie.
Ak normalizovaná stratégia vykazuje straty, jej dopad na celkové výsledky by mal byť veľmi podobný, ako straty ktorejkoľvek inej stratégie v portfóliu.
Aj keď v spätných testoch (backtestoch) stratégie vykazujú znaky nízkej korelácie, v budúcnosti to nemusí platiť. Trhové podmienky sa neustále menia a stratégie, ktoré v minulosti fungovali nezávisle od seba, môžu začať korelovať v dôsledku nepredvídateľných faktorov, ako sú zmeny volatility, makroekonomické udalosti alebo nové trhové trendy. Tento jav môže viesť k tomu, že viaceré stratégie naraz zaznamenajú straty, čím sa vymaže výhoda diverzifikácie. Preto je dôležité nielen dôkladne testovať stratégie pred ich nasadením, ale aj pravidelne monitorovať ich výkonnosť a koreláciu počas reálneho obchodovania.
Priebežná kontrola portfólia
Keď vyberiete a spustíte portfólio, vaša práca tým nekončí. Obchodovanie portfólia od vás vyžaduje aktívny prístup. Nie je to tak, že pustíte algo systémy a začnú sa k vám valiť peniaze. Skôr je to tak že to spustíte a okamžite pracujete na vývoji nových algo systémov, pretože v krátkom čase sa niektoré spustené stratégie osvedčia a iné zaznamenajú prepady. Tie „zlé“ budete priebežne vypínať a nahradíte ich výkonnejšími. To je vaša práca v algo tradingu. Hovoríme v podstate o full time práci aj keď určite je to príjemnejšie, než rýľovať pozemok.
- Monitorujte výkonnosť jednotlivých robotov – porovnávajte reálne výsledky s očakávaniami.
- Nahrádzajte nefunkčné stratégie – ak robot nepracuje podľa očakávaní z backtestov, odstráňte ho.
- Optimalizujte portfólio – prispôsobujte ho meniacim sa trhovým podmienkam.
- Vyvíjate nové obchodné systémy – nľadáte na trhoch edge a tú sa snažíte implementovať do algoritmov.
- Testujete – stále hľadáte slabé miesta algo stratégií a ak ich nájdete, zahadzujete ich.
Diverzifikácia je teda nevyhnutnou súčasťou úspešného algoritmického obchodovania. Pomáha minimalizovať riziko a maximalizovať potenciál výnosov tým, že kombinuje rôzne stratégie, aktíva a časové rámce do jedného portfólia s nízkou koreláciou. Kľúčom k úspechu sú robustné stratégie, ktoré sú voči sebe čo najmenej koerelované.
Ešte jeden ilustračný záber pracoviska od AI (grok). Pekné, len si nesmieme všímať detaily – klávesnice, alebo čudný roh stola.
Samozrejme nespomínam tu, že trader by mal vedieť o technických rizikách spojených s algoritmickým obchodovaním, ako sú výpadky internetového pripojenia, chyby v kóde robotov alebo problémy na strane brokera. To som riešil v článku kde nájdete upozornenia špecificky súvisiace s algoritmickým obchodovaním. Traderi tiež musia poznať pravidlá týkajúce sa využívania algoritmov a automatizovaných systémov vo svojej krajine.
Psychologické aspekty obchodovania algo – portfólia
Obchodovanie portfólia viacerých stratégií môže byť psychicky náročné, a to aj napriek diverzifikácii, ktorá má za cieľ zmierniť riziká. Algo trader by mal byť pripravený na to, že aj pri veľmi dobre navrhnutom a overenom portfóliu môžu nastať obdobia strát alebo stagnácie.
Príkladom môže byť robot, ktorý pracuje s vzdialeným stop-lossom a s miernou formou navyšovania pozícií v strate. S dobre štatisticky podloženými nastaveniami taký systém bude dlhodobo zarábať „po kvapkách“ a stratu zaznamená len málokedy. To znie skvele. Problémom môže byť psychika. Pre príklad jeden z testovaných obchodných systémov pracuje s rizikom napríklad 30 tisíc dolárov – to nech je kapitál, ktorý musíte mať na účte. Mesačne môže dlhodobo zarábať sto až dvesto dolárov – podľa volatility. Pri vážnych šokoch na trhu však ide do otvorenej straty niekoľko tisíc dolárov. A teraz je na rade psychika: Niekde vo svete vznikne vojnový konflikt, alebo iný vážny problém a forexový pár začína svoju rýchlu cestu proti vám. Strata v otvorenej pozícii je už mínus 3000 dolárov. Viete, že robot ešte nič nezatvára. Len ste v drawdovne. Proti sebe teraz stoja dve možnosti.
- Pokles straty menového páru sa zastasví niekde v oblasti pre vás mínus 6 až mínus 7 tisíc dolárov a druhý deň sa vráti, takže robot zaznamená malý zisk a obchodujete veselo ďalej.
- Smer pohybu forexového páru sa nezastaví a vaše pozície sa uzatvoria so stratou napríklad mínus 10 tisíc dolárov.
Je piatok, bolo by dobré rozhodnúť sa, či veríte štatistike a testom, že strata je možná, ale väčšinou nenastane. Tak čo?
- Necháte robot obchodovať normálne a prijmete riziko, že strata môže byť naozaj veľká?
- Alebo to psychicky neutiahnete a „dobrovoľne“ uzavriete manuálne obchod v menšej strate, aby ste zabránili riziku možnej väčšej straty? Trebárs akurát ste v mínus 4 tisíc dolárov.
Tak, čo spravíte?
- Ak to zatvoríte so stratou, potom je isté, že za pár minút sa trh obráti a vaše prijatie straty mínus 4 tisíc bolo celkom zbytočné.
- Ak to ponecháte otovrené a robot vám vyrobí stratu mínus 10 tisíc dolárov, budete si vyčítať, že ste to mali zavrieť keď strata bola „len“ 4 tisíc.
Aj v algo tradingu teda platí, že psychika môže ovplyvňovať obchodovanie. V ideálnom scenári potom platí:
Platí to aj naopak. Môže sa stať, že pri kontrole systémov zistíte, že vaše roboty majú otovrené pozície v nečakane dobrom obchode. Zárobok je vysoký a to vás bude lákať uzatvoriť zisky. Predsa len – trh sa môže obrátiť a zisk sa môže zmeniť na stratu. Čo spravíte? Ak to vypnete ručne, môžete narušiť logiku otestovanej stratégie.
Toľko k psychológii v algo tradingu. Áno, roboty obchodujú za vás a zbavia vás tlaku a stresu. Žiaľ, nie vždy. Sú obdobia a situácie, kedy aj najlepšie portfólio bude mať straty.
Trader musí pochopiť, že straty sú prirodzenou súčasťou obchodovania. Ani najrobustnejšie stratégie nezaručia zisk. Diverzifikácia pomáha zmierniť „strakatosť“ v obchodovaní, ale neeliminuje riziká.
Preto ako nevyhnutnnú zásadu tradingu berte: na trading vyčleňte len toľko peňazí, koľko dokážete stratiť bez toho, aby ste dostali žalúdočné vredy, trpeli nespavosťou, rozvodom, alebo vysokým tlakom krvi. Radšej začnite obchodovať so 100 eurami na centovom účte a učte sa aj rok. Ak ich rozmnožíte na 500 eur, potvrdíte svoje znalosti a takto môžete nechať narásť kapitál. Počítajte s tým, že je veľmi pravdepodobné, že sa vám to nepodarí. Potom budete radi, že ste nedali ste na účet povedzme 10 tisíc… To by totiž bolo obchodne to isté ako 100 eur na centovom účte.
Psychológia hrá v algo tradingu rovnako dôležitú úlohu ako technické zručnosti. Diverzifikácia síce pomáha zmierniť riziká, no nezaručuje stabilitu výnosov. Trader musí byť pripravený na obdobia strát a stagnácie, pričom jeho úspech bude závisieť od schopnosti zachovať disciplínu, dôveru v systémy a schopnosť robiť racionálne rozhodnutia aj pod tlakom.